この記事にはプロモーション(広告)を含みます
中古で買った家を、火災保険で2回直しています。1回目は、排水管があふれて床下に汚水がたまったとき。2回目は、2018年の台風21号で屋根の瓦が飛んだときです。
出た保険金は、水回りが約200万円、屋根が約380万円。ただ、全部が保険でまかなえたわけではありません。自分で選んだ屋根のグレードアップ分と、もともと自分で直すつもりだった外壁の塗装は、自分で払っています。
この記事の結論
- 火災保険は火事だけでなく、台風などの風の被害(風災)や、排水管からあふれた水の被害(水濡れ)でも出ます
- 保険で出るのは「元に戻す分」までです。グレードアップの差額は自分で払います
- 修繕はプロに見てもらって、被害に合った見積もりを出してもらうことが大事です
- 車は火災保険では出ません。車は車の保険で直します
- 相談先をしっかり選びます。「保険で無料で直せる」という勧誘には注意してください
火災保険に風災や水濡れが入っているかは、契約によって違います。更新や見直しのときに、ほかと比べておくと安心です。

※プロモーションを含みます
保険会社の名前は出しませんが、大手の損保です。契約は新価(再調達価額)。金額はどれも「約」で書いています。
火災保険で出るもの
火災保険は、火事のときだけの保険ではありません。日本損害保険協会の説明では、主に次のような損害が対象に挙げられています。
| 火災保険で出る主なもの | 自分の場合 |
|---|---|
| 火災・落雷・破裂・爆発 | - |
| 風災・雹(ひょう)災・雪災(台風などの風の被害など) | 屋根 |
| 水災(大雨などの水の災害) | - |
| 外から飛んできたものによる損害 | - |
| 水濡れ(排水管からあふれた水などの被害) | 水回り |
| 盗難など | - |
自分の場合は、排水管があふれた水回りが水濡れ、台風で瓦が飛んだ屋根が風災にあたります。
一方で、古くなっただけの傷み(経年劣化)は出ません。自然の消耗や劣化による損害は、保険金の支払いの対象にならないとされています(日本損害保険協会)。地震・噴火・津波による損害も火災保険では出ず、地震保険の対象です。
どこまで出るかは、保険会社や商品、契約によって違います。まずは自分の契約を確かめてください。
1回目:排水管があふれて、キッチンが使えなくなった
古い作りの家で、台所の流しの下や家の排水管のあちこちに、臭い止めの「かえし」が付いていました。そのせいで、もともと水の流れが悪く、たまりやすい家でした。
そしてある日、排水管が詰まってあふれました。床下には10cmくらいの汚水。システムキッチンの底面全体と台所のフローリングが汚れ、木の集成材でできたキッチンは膨らんで、使えなくなりました。
見込みは「限られた修理」。見積もりを出したら全額出た
まず連絡したのは、代理店の営業の人です。返ってきたのは「たぶんキッチンなどは出なくて、限られた修理になると思います」という見込みでした。
そこで工務店に相談し、実際の被害に合った見積もりを出してもらいました。その見積もりで申請すると、見積もりどおり全額出ました。
| 項目 | 金額 |
|---|---|
| 保険金 | 約200万円 |
| 水回り全体の工事 | 約300万円 |
工事では、排水の流れの悪さもあわせて直してもらっています。
最初の見込みだけで決めずに、プロに被害を見てもらって、必要な修繕の見積もりを出してもらう。それが大事だと思いました。
2回目:台風21号で、屋根の瓦が飛んだ
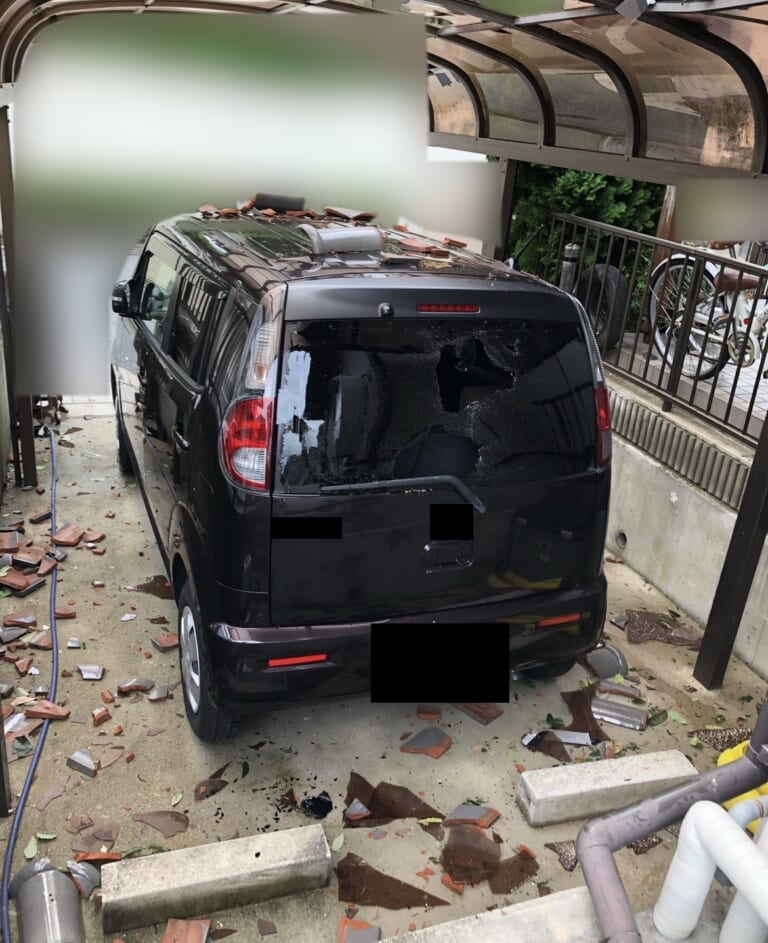
2018年の台風21号の夜、自分は出張で家を空けていました。朝、家族からLINEで被害の写真が届きます。屋根の棟(いちばん上)のあたりから瓦が飛び、落ちた瓦はカーポートの屋根を突き抜けて、車にまで落ちていました。子どもが屋根を見上げて口を開けていたのが、今も印象に残っています。
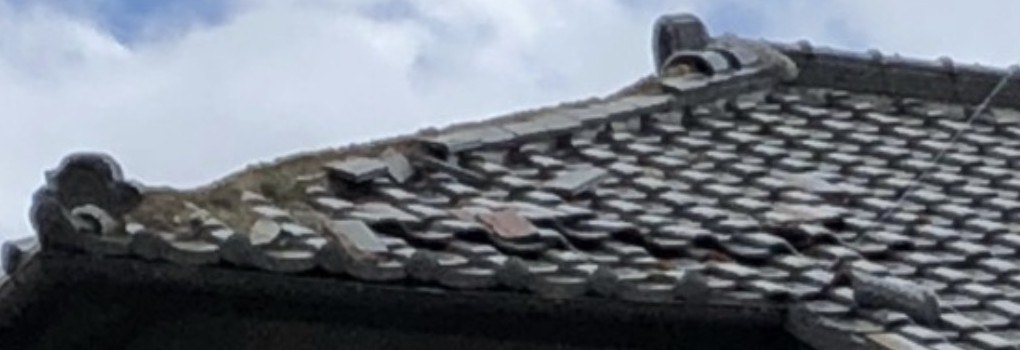
下の屋根にも瓦が落ちて、割れていました。
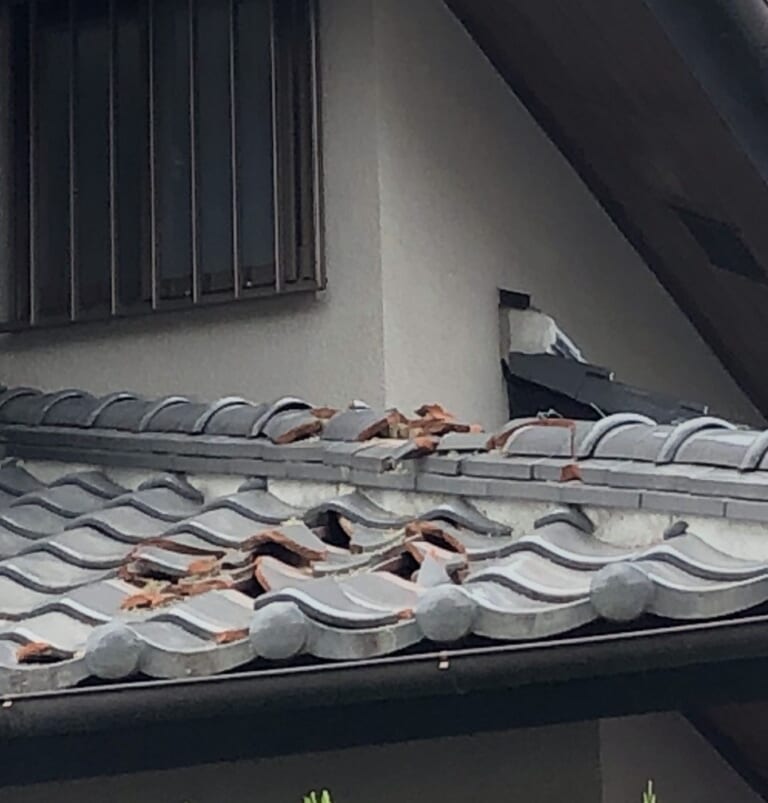
写真は、被害が分かりやすいところだけです。実際は、風で屋根全体の瓦がずれていました。一部を直せば済む話ではなく、屋根を全部張り替えることになりました。
すぐ浮かんだのは、水漏れのときの工務店
カーポートと車の被害を見て、すぐ工務店に連絡しようと思いました。水漏れのときに助けてもらっていたからです。
台風のあとで被害を受けた家が多く、工事にはなかなか入ってもらえませんでした。それでも、ブルーシートはすぐ張りに来てくれました。
その場で費用は払っていません。ブルーシートの代金は屋根の修理の見積もりにあわせて入れてくれて、見積書には「台風養生費」の項目がありました。
工事までは3か月くらい待ちました。その間にまた台風が来て、ブルーシートが飛ばされます。工務店に伝えると、すぐに直してくれました。
申請は写真と見積書。申請どおり通った
保険会社に出したのは、被害の写真と工務店の見積書です。保険会社の人が見に来たという連絡はなく、申請どおりに通りました。入金もすぐでした。
屋根:保険は約380万円、工事は約410万円
屋根全体の被害として認められ、保険で出たのは約380万円。カラーベストで屋根を全部張り替える分の金額です。
ここで自分は、工務店に個別にお願いして、防災瓦(本瓦)に変えてもらいました。そのぶん値段が上がり、工事は約410万円になっています。
| 項目 | 金額 |
|---|---|
| 保険金(カラーベストで全部張り替える分) | 約380万円 |
| 実際の工事(防災瓦。構造用合板の増し張り、カーポートの屋根も含む) | 約410万円 |
| 自分で払った差(自分で選んだグレードアップの分) | 約30万円 |
保険で出るのは、元に戻す分までです。それより良いものにするなら、差額は自分で払います。自分の場合は約30万円でした。
外壁の塗装は、保険を使わずに自分で払った
外壁は古くなってきていて、もともと自分で直すつもりでした。工務店にも最初からそう伝えていて、保険の申請はしていません。塗装は約97万円です。
屋根の修理で、どちらにしても足場は組みます。いい機会だと思い、外壁もいっしょに頼みました。足場代が1回で済んだのは助かりました。
車は火災保険ではなく、車の保険
カーポートの屋根を突き抜けた瓦は、とめていた車にも落ちていました。車の屋根やボンネットなど上の面が全体的に傷み、後ろのガラスも割れています。
| 壊れたもの | 使った保険 |
|---|---|
| 家の屋根 | 火災保険 |
| カーポートの屋根 | 火災保険 |
| 車 | 車の保険 |
同じ台風の被害でも、車は火災保険では出ません。車は車の保険で直します。車のことは、こちらに書きました。

保険金は自分の口座に入った
火災保険の保険金は、認定された金額が自分の口座に入りました。工務店への支払いは、そこから自分でしています。
「保険金を全額、業者に払う」契約に注意
保険金を使った修理では、「受け取った保険金の全額を業者に払う」という契約を結ばせる業者がいる、という相談が消費生活センターに寄せられています。
罹災証明とお見舞い金
台風のあと、罹災証明をもらいました。勤め先の制度で、お見舞い金も出ています。こういう制度があるかどうかは勤め先によるので、一度確かめてみてください。
知っておきたい火災保険のこと
ここからは自分の体験ではなく、公式のページで確かめた一般的な話です。くわしい条件は、契約している保険の内容で確かめてください。
新価と時価
保険金額の決め方には、新価(再調達価額:同じものを今建て直す・買い直すのに必要な金額)と、時価(そこから古くなった分を引いた金額)があります(日本損害保険協会)。
保険金を請求できるのは3年まで
保険金を請求する権利は、請求できるときから3年たつと、時効でなくなります(保険法。日本損害保険協会の損害保険Q&A)。いつから数えるかは保険の種類によってちがうので、保険会社に確かめてください。
「保険で直せます」という勧誘に注意
自分の家には、そういう業者は来ませんでした。ただ、国民生活センターは何度も注意をよびかけています。
| 国民生活センターの発表 | 時期 |
|---|---|
| 「保険金を使って住宅を修理しませんか」がきっかけでトラブルに | 2018年9月 |
| 勧誘されてもすぐに契約しないように。秋の台風シーズンは特に注意 | 2020年10月 |
| 保険金の請求は、加入者ご自身で | 2021年9月 |
- 保険金の請求は、申請サポートの会社に頼らなくても、加入者自身でできます(2021年9月)
- 相談は関東に多いものの、近年は近畿など他の地域でも増えています(2020年10月)
- 勧誘や契約は、10月前後の秋の台風シーズンに増える傾向があります(2020年10月)
困ったときは、消費者ホットライン「188」で近くの消費生活センターを案内してもらえます。
雑損控除という制度もある
災害で家などに損害を受けたときは、確定申告で「雑損控除」を受けられる場合があります(国税庁 No.1110)。
ただし、保険金で補えた分は、損害の金額から差し引いて計算します。保険で直した場合は、当てはまらないこともあります。こういう制度がある、とだけ覚えておけば十分だと思います。
契約期間は最長5年に。保険料も上がっている
自分の火災保険は、2006年に入った35年一括の長期契約です。今の値上げの影響は、満期までほとんど受けていません。解約するつもりもありません。
ただ、これから入る人は事情が違います。自分が入ったころは35年のような長い契約もありましたが、その後、最長10年になり、2022年10月からは最長5年になりました。自然災害のリスクが将来どう変わるか、長い目で見通すのが難しくなったためです(損害保険料率算出機構、三井住友海上)。
保険料も上がっています。損害保険料率算出機構は、火災保険の参考純率を2021年に平均10.9%、2023年に平均13.0%引き上げました(損害保険料率算出機構、損害保険料率算出機構)。2023年の改定では、水災の保険料が、市区町村ごとのリスクで5つの区分に分けられています。各社の保険料には、2024年10月以降に始まる契約から反映されました(三井住友海上、損保ジャパン)。
長く契約するほど、毎年払うより総額は安くなります(あいおいニッセイ同和損保)。ただ、最長が5年になったぶん、長期契約で受けられる割引も小さくなりました。
長期契約を途中でやめて入り直すと、今の高い保険料になることが多いので注意してください。比べる価値があるのは、これから火災保険に入る人と、5年ごとなどで更新する人です。更新のときが、補償の中身と保険料を見直すいいきっかけになります。
自分は、火災保険の一括見積もりは使ったことがありません(今の火災保険は代理店で入っています)。比べてみたい人向けに、一括見積もりのサービスを載せておきます。
※プロモーションを含みます
まとめ:相談先をしっかり選ぶことが大事
2回火災保険を使ってみて思うのは、相談先をしっかり選ばないといけない、ということです。水漏れのときも台風のときも、被害を見て、必要な修繕の見積もりを出してくれたのは工務店でした。
保険で出るのは元に戻す分まで。古くなっただけのところは、最初から自分で直すと決めておく。そして「保険で無料で直せる」という勧誘には、すぐに契約しないでください。
保険のほかの記事は、保険の記事一覧にまとめています。
この記事の制度の説明は、2026年10月に公式のページで確かめた内容です。
コメント