この記事にはプロモーション(広告)を含みます
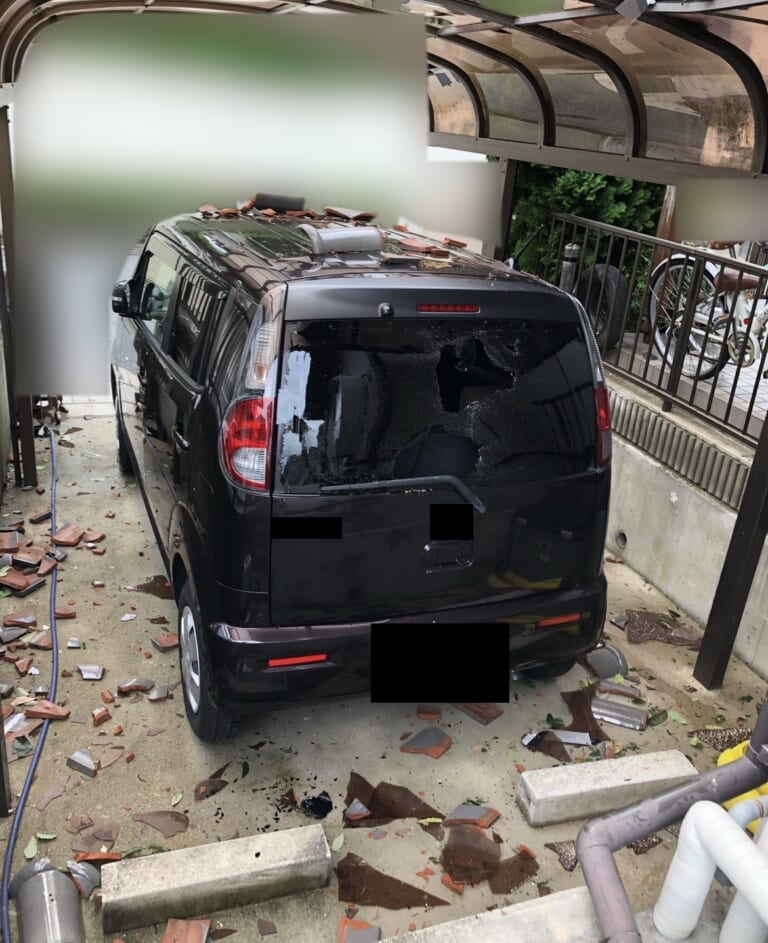
2018年の台風21号の夜、自分は出張で家を空けていました。朝、家族からLINEで写真が届きます。カーポートの屋根に穴が開き、その下で、とめていた車の後ろのガラスが割れていました。地面には瓦のかけらが散らばっています。子どもが屋根を見上げて口を開けていたのが、今も印象に残っています。
家の屋根から飛んだ瓦が、カーポートの屋根を突き抜けて車に落ちたのです。車は全損でした。
それから6年後の2024年4月。今度は雹(ひょう)で、出先の駐車場にとめていた車の屋根がへこみました。しかも気づいたのは、2週間もたってからです。
2回とも、助けてくれたのは車両保険でした。家は火災保険で直せましたが、車は火災保険では出ません。
この記事の結論
- 車は火災保険では出ません。台風や雹で被害を受けた車は、車両保険で直します
- 全損になると、特約で保険金に1割くらい上乗せされることがあります
- 台風や雹で車両保険を使うと、1等級下がって、事故有係数が1年つきます
- 雹の被害は、気づかないことがあります。早めに車の屋根やボンネットを見てください
- 保険を使うと翌年から保険料が上がります。修理代と比べて決めます
車両保険を付けるか迷ったら、まずは今の保険料と、ほかの保険会社の見積もりを比べてみると判断しやすくなります。

※プロモーションを含みます
同じ台風で、家の屋根も直しています。この記事では、車のことだけを書きます。家のほうの話は、こちらに書きました。

台風21号:瓦が落ちてきて、モコが全損
車は日産モコ。中古で買った家のカーポートにとめていました。家の屋根から飛んだ瓦はカーポートの屋根を突き抜け、車の屋根やボンネットなど上の面を全体的に傷めました。後ろのガラスも割れています。
修理費が保険金額を超えて、全損
修理費が車両保険の保険金額を超えたため、全損になりました。保険金は約80万円。そこに、全損なので1割が上乗せされました。車両全損時諸費用特約のような特約によるものです。
全損のときの上乗せ(全損時諸費用)
車が全損になったとき、買い替えなどの費用として、車両保険金とは別に上乗せされる特約があります。名前や割合・上限は保険会社や契約によって違います。
たとえば、三井住友海上や東京海上日動では、車両保険金額の10%(20万円まで)とされています。車両保険金額が少ないときは、決まった額(10万円など)になる会社もあります。
等級も1つ下がっていた
正直に言うと、当時は等級のことに気づいていませんでした。
以前は、台風などで車両保険を使っても等級は下がりませんでした(等級すえおき)。それが2012年ごろの制度の改定で変わり、台風も「1等級ダウン事故」に。1年間は「事故有係数」がついて、割引が少なくなります(日本損害保険協会の損害保険Q&A)。
2018年の台風21号は、改定のあとです。自分の等級も、1つ下がっていました。
雹:CX-5の屋根がへこんでいた
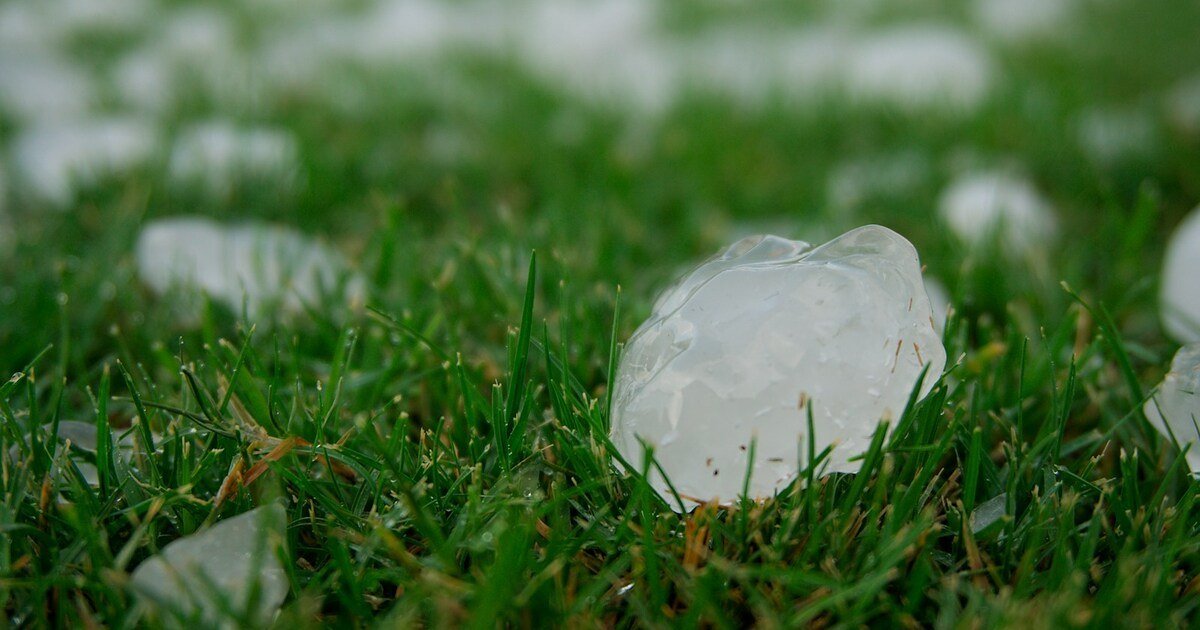
2024年4月16日の夜、兵庫県南部に雹が降りました。車体がへこんだり、カーポートの屋根に穴が開いたりと、あちこちで被害が出ています(神戸新聞NEXT)。
そのとき、マツダのCX-5は出先の駐車場にとめていました。駐車場の車の多くがボンネットと屋根に被害を受けていて、自分の車は特に屋根がひどい状態でした。
2週間、まったく気づかなかった
自分の車の被害には、2週間くらい気づきませんでした。見つけたのは、洗車をしていたときです。それまでまったく気づいていなかったので、「洗車してよかった」と思いました。
あわててディーラーで見積もりを取り、車両保険で修理しました。等級は1等級ダウン。事故有係数が1年つきました。
雹や台風のあとは、洗車して車をよく見る
ふだん、自分の車をまじまじと見ることはあまりありません。屋根となれば、なおさらです。
雹や台風のあとは、洗車をおすすめします。ほこりや汚れが落ちると、車の状態がよく見えます。自分がへこみに気づけたのも、洗車をしたからでした。
余談:15年乗って、へこみに気づいたのは手放す日
へこみに気づかなかったのは、実はこれが初めてではありません。昔、シルバーのトヨタ・シエンタに15年くらい乗っていました。買い替えのときは、ディーラーの下取りへ。当時は一括査定というものを知らず、そのまま出しています(一括査定を使ったときの話は車の一括査定は電話がしつこい?に書いています)。
新しい車の納車の日。手放すシエンタを、あらためてまじまじと見ると、大きなへこみがありました。
「えっ」
15年乗っていて、まったく気づいていなかったのです。汚れていたうえに、シルバーはへこみが目立たない色でした。
ディーラーの人に言うと、もう知っていました。もともと下取りの値段がほとんどつかない車だったので、へこみは評価に関係ありませんでした。毎日乗っている車でも、へこみは意外と目に入らないものです。
2回の比較
| 項目 | 台風21号 | 雹 |
|---|---|---|
| 時期 | 2018年 | 2024年4月 |
| 車 | 日産モコ | マツダCX-5 |
| とめていた場所 | 家のカーポート | 出先の駐車場 |
| 被害 | 上の面全体・後ろのガラス | 屋根(特にひどい) |
| 結果 | 全損 | 修理 |
| 使った保険 | 車両保険 | 車両保険 |
| 等級 | 1等級ダウン | 1等級ダウン |
車の自然災害と車両保険のこと
ここからは自分の体験ではなく、公式のページや保険会社の解説で確かめた一般的な話です。くわしい条件は、自分の契約で確かめてください。
台風・洪水・雹は車両保険で出る。地震・噴火・津波は出ない
車両保険は、交通事故だけでなく、物の飛来・落下、台風、洪水、高潮などの偶然な事故による損害も対象です。一方で、地震・噴火・津波による損害は対象外です(日本損害保険協会の損害保険Q&A)。地震などで全損になったときに決まった額を払う特約を用意している会社もあります。
雹の損害は「物の飛来・落下」による事故として、車両保険で出るとされています(損保ジャパン)。
補償をしぼったタイプだと出ないこともある
車両保険には、補償の広いタイプ(一般型など)と、補償をしぼって保険料を安くしたタイプ(エコノミー型・限定型など)があります。
しぼったタイプでも台風や雹が出る商品は多いですが、どこまで出るかは保険会社によって違います。いちばんしぼったタイプでは、ほかの車との衝突しか出ないものもあります(日本損害保険協会、損保ジャパン)。自分の車両保険のタイプを確かめておくと安心です。
1等級ダウンと事故有係数
台風・洪水・雹などで車両保険を使うと、次の契約で等級が1つ下がり、1年間は事故有係数がついて割引率が下がります。1年無事故なら、事故有係数は外れます(日本損害保険協会)。
保険を使うかは、修理代と比べて決める
保険を使うと、翌年から保険料が上がります。小さなへこみなど修理代が少ないときは、保険を使わずに自分で払ったほうが安く済むこともあります(損保ジャパン)。修理代と、上がる保険料を比べて決めるのがいいと思います。
車両保険は入るべき?
保険は「めったに起きないけれど、起きたら生活が苦しくなるような大きな損害」に備えるもの、とよく言われます。貯金で払える損害は自分で持つ、という考え方にも筋が通っています。保険料には保険会社の経費も入っているので、平均すると、受け取る額より払う額のほうが多くなるからです。
自分の考え:上限が見えない損害は保険で
ただ、車は買うのに何百万円もかかり、修理費もすぐ100万円を超えることがあります。それを「致命的ではない」と言えるのは、貯金に余裕がある人の話だと思います。多くの家では、その金額を急に払うのは大変です。自分は、台風と雹の2回とも車両保険に助けられました。
その一方で、医療保険は解約しています。医療費は、高額療養費制度で自己負担に上限があるからです(医療保険を解約した体験談)。車の修理や買い替えには、公的な上限がありません。100万円を超えることもあります。
上限が見えている損害は貯金で、上限が見えない損害は保険で、というのが自分の考え方です。上限のない損害は、一つ一つは致命的でなくても、重なると家計には大きな負担になります。
ただし車両保険は高い
車両保険は、保険料が高いのも事実です。損保ジャパンの試算例では、車両保険を付けた保険料は、付けない場合のおよそ2倍でした(損保ジャパン)。
保険料のもとになる数字も上がっています。損害保険料率算出機構は、自動車保険の参考純率を2024年に平均5.7%引き上げ(損害保険料率算出機構)、2026年6月23日には平均14.4%の引き上げを金融庁に届け出ました。2027年1月以降に始まる契約を想定したもので、修理費や部品代の上昇が背景にあります(損害保険料率算出機構)。実際の保険料は、保険会社ごとに決まります。
間をとる方法もある
付けるか、付けないかの二択ではありません。
- 免責金額(自己負担額)を設定する:事故のときの自己負担は増えますが、保険料は下がります
- 補償をしぼったタイプ(エコノミー型など)にする:単独事故などは出なくなりますが、保険料は安くなります
どちらも、日本損害保険協会や損保ジャパンの解説にある方法です。車両保険に入るかどうかは、家の貯金や経済状況によって答えが変わります。自分は2回とも助けられましたが、「入るべき」とは言い切れません。自分の家に合わせて、考えて決めてください。
保険料は上がり続けています。更新の前に、ほかの保険会社の見積もりと比べておくと安心です。自分も、自動車保険の一括見積もりでインズウェブを使ったことがあります。使うと、満期が近づくころに案内のメールがよく届きます。いらなければ、配信を止めることもできます。
※プロモーションを含みます
まとめ
台風では全損、雹では屋根のへこみ。2回とも、直したのは火災保険ではなく車両保険でした。使えば等級は1つ下がり、翌年からの保険料も上がります。
雹や台風のあとは、一度洗車して、屋根やボンネットまで見てみてください。自分のように、2週間も気づかないことがあります。保険を使うかどうかは、修理代と上がる保険料を比べて決めてください。
同じ台風で家を直した話は、火災保険で家を直した話にあります。車のほかの記事は、車の維持費の記事一覧にまとめています。
この記事の制度の説明は、2026年10月に公式のページや保険会社の解説で確かめた内容です。
コメント